
O envio do recibo médico após a consulta parece simples, até surgir a dúvida sobre qual documento emitir e em nome de quem aquele atendimento foi recebido.
Hoje, para o médico que presta o serviço como pessoa física, o recibo não é mais um arquivo em Word, PDF ou papel preenchido manualmente. Desde o dia 1º de janeiro de 2025, o comprovante deve ser emitido pelo Receita Saúde, sistema eletrônico da Receita Federal.
E, dependendo da forma de atuação e das regras municipais, a nota fiscal também pode ser necessária.
Ao longo do artigo, você vai entender como separar esses cenários e evitar que recibos, notas, CPF e CNPJ contem histórias diferentes ao Fisco.
O que é um recibo médico?
O recibo médico comprova o pagamento por um serviço de saúde e, para médicos que atuam como pessoa física, o documento utilizado para essa finalidade é o Receita Saúde.
Em vez de preencher um modelo próprio de recibo, o profissional deve registrar o pagamento nesse sistema oficial do governo.
O que é o Receita Saúde e como ele funciona?
O Receita Saúde é o Recibo Eletrônico de Serviços de Saúde da Receita Federal, usado por profissionais de saúde atuantes como pessoa física para registrar os pagamentos recebidos pelos serviços prestados.
O médico pode emitir pelo aplicativo da Receita Federal ou pelo Carnê-Leão Web. Para acessar a funcionalidade, é necessário usar a conta do gov.br prata ou ouro e manter o registro profissional ativo.
Quais informações devem constar no Receita Saúde?
Na emissão, devem ser informados o CPF do pagador, o CPF do beneficiário quando for outra pessoa, o valor e a data do pagamento. A descrição do serviço e a data do atendimento são opcionais.
Esses campos adicionais podem ser úteis quando o paciente precisa apresentar um recibo médico para reembolso ao plano de saúde.
Se houver algum erro, o recibo pode ser cancelado pelo profissional ou por seu representante em até dez dias contados da emissão.
Quando o médico deve emitir recibo?
O Receita Saúde deve ser emitido quando o médico atuante como pessoa física recebe pelo serviço prestado em seu CPF.
A emissão acompanha a data do pagamento, não apenas o dia da consulta. O recibo deve retratar o dinheiro efetivamente recebido.
Em um procedimento de R$ 1.200, por exemplo, pago em três parcelas de R$ 400, o correto é emitir três recibos, um a cada pagamento, e não um único documento de R$ 1.200.
Recibo médico ou nota fiscal: qual documento emitir?
Essa é uma das dúvidas que mais geram confusão, porque o recibo e a nota fiscal não são simplesmente duas versões do mesmo comprovante.
A primeira pergunta é: quem prestou o serviço, o médico como pessoa física ou a empresa?
Quando o recibo médico é utilizado
Para atendimentos prestados pelo médico como pessoa física, o Receita Saúde é obrigatório.
Mesmo que o profissional esteja sujeito à emissão de nota fiscal de serviços, a nota não elimina a obrigação de emissão do recibo eletrônico. São documentos ligados a fatos diferentes.
Quando a nota fiscal deve ser emitida
A nota fiscal comprova a prestação do serviço e segue as regras fiscais aplicáveis ao prestador, inclusive as normas municipais.
Quando o atendimento é realizado pela pessoa jurídica médica, a emissão fiscal ocorre pelo CNPJ conforme as regras aplicáveis à empresa. Para o médico que atende no seu CPF, é preciso verificar se o município também exige nota fiscal.
Então, antes de emitir, confirme duas coisas: quem prestou o serviço e onde a receita foi recebida.
Diferenças entre recibo e nota fiscal
O recibo e a nota fiscal são documentos que podem ter datas e valores diferentes.
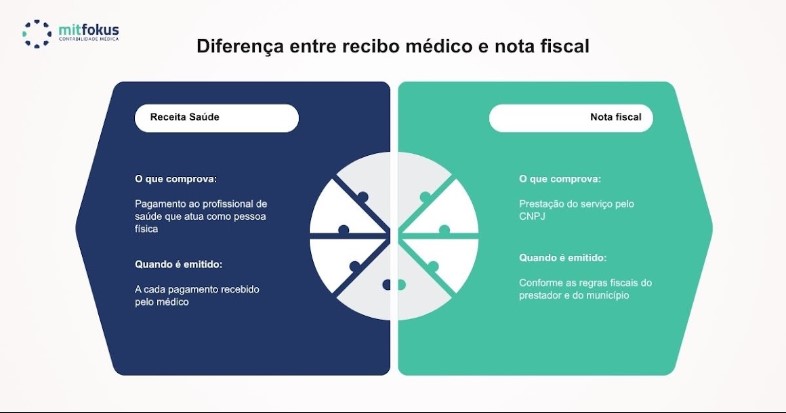
Em um tratamento parcelado, por exemplo, a nota fiscal pode representar o serviço completo, enquanto os recibos acompanham cada parcela.
O que muda quando o médico atua como PJ?
Se o atendimento é prestado pela empresa médica, a documentação fiscal segue as obrigações da PJ. Para quem recebe tanto no CPF quanto pela pessoa jurídica, a separação precisa acontecer desde a entrada do dinheiro.
Uma consulta recebida no CPF não deve ser tratada como se fosse um faturamento da empresa, e o caminho inverso também precisa ser evitado.
O paciente pode usar o recibo médico no Imposto de Renda?
O Receita Saúde também facilita a comprovação das despesas médicas no Imposto de Renda. Como é um recibo que fica registrado na base da Receita Federal, a informação pode aparecer na declaração pré-preenchida do paciente.
Essa é uma mudança relevante para quem procura recibo médico para usar no Imposto de Renda: o médico e o paciente passam a trabalhar com uma informação registrada na mesma base.
O que acontece se houver divergência nas informações?
Um CPF incorreto, o valor diferente do recebido ou a ausência do recibo podem gerar inconsistências.
Quando o paciente informa uma despesa sem o Receita Saúde correspondente a ela, não é possível fazer a validação automática para a declaração pré-preenchida.
Isso também aumenta a possibilidade de retenção em malha para a comprovação do pagamento.
Ter atenção e conferir os dados no momento da emissão do recibo é mais simples do que reconstruir os registros meses depois.
Quais são os riscos de emitir um recibo médico incorretamente?
O problema maior nem sempre é uma grande infração, mas pequenas diferenças repetidas que vão se repetindo ao longo dos meses.
Uma data de pagamento errada, parcela registrada como valor integral, CPF incorreto ou receita da PF misturada à PJ são falhas que tornam a conciliação entre o Receita Saúde, o Carnê-Leão, as notas fiscais e a movimentação financeira mais difícil.
E, além das inconsistências, a Instrução Normativa RFB nº 2.240/2024 prevê penalidade para a falta de emissão do Receita Saúde ou sua emissão com incorreções.
O ponto central, portanto, não é apenas “ter um recibo”. É manter os documentos coerentes com a forma de atuação.
Em resumo, sobre o recibo médico
- Um atendimento recebido pelo médico como pessoa física exige a emissão do Receita Saúde;
- Quando o serviço é prestado pela PJ, a emissão fiscal segue as regras da empresa;
- Se o médico PF também estiver obrigado a emitir a nota fiscal pelo município, um documento não substitui o outro.
Como uma contabilidade especializada ajuda na emissão de recibos?
Quando o paciente solicita o recibo médico, parece um processo simples, só que, por trás dele, existem decisões sobre o CPF, CNPJ, Carnê-Leão, Livro-Caixa e notas fiscais. É nessa conexão que a contabilidade médica especializada ganha espaço.
Na Mitfokus, a análise considera como os recebimentos estão sendo registrados, quais obrigações se aplicam à forma de atuação do médico e quais pontos precisam ser revistos.
Porque o objetivo não é apenas emitir corretamente o próximo recibo. É chegar ao fim do mês sabendo que o CPF, o CNPJ e os documentos fiscais estão contando a mesma história.
Quando cada receita segue o fluxo correto desde o início, os recibos, as notas e a apuração tributária passam a formar uma rotina financeira mais organizada.
Conheça o diagnóstico contábil da Mitfokus e avalie como estão estruturados seus recebimentos entre PF e PJ, para entender se a organização atual está adequada à sua forma de atuação.


