
Duas clínicas, ambas no Simples Nacional, podem ter um faturamento parecido, e ainda assim recolher tributos de formas diferentes. Em uma, o IBS e a CBS continuam dentro do DAS. Na outra, esses dois tributos passam a ser apurados pelo regime regular.
É justamente aí que entra o Simples Nacional híbrido, uma das decisões que a Reforma Tributária coloca diante de médicos e clínicas a partir de 2027. E escolher entre ele e o Simples tradicional não é só comparar percentuais.
Uma clínica que recebe principalmente de pacientes pessoa física pode ter um cenário bem diferente de outra que presta serviços para hospitais, operadoras ou empresas.
Por isso, a Mitfokus parte da realidade do CNPJ antes de comparar caminhos para cada profissional ou empresa.
A seguir, você vai entender como funciona o Simples Nacional híbrido, o que muda com o IBS e CBS, onde o Fator R entra nessa análise e quando vale colocar o Lucro Presumido na comparação.
O que é o Simples Nacional híbrido?
O Simples Nacional híbrido permite que a empresa permaneça no Simples para os demais tributos, mas apure e recolha o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) pelo regime regular, fora do DAS.
No modelo “tradicional”, esses dois tributos continuam dentro do recolhimento unificado.
Para o primeiro semestre de 2027, a Receita Federal informa que a opção pelo regime regular do IBS e da CBS deve ser feita até 30 de setembro de 2026. Se até a data a empresa não fizer essa escolha, permanece no modelo tradicional nesse período.
A regulamentação prevê uma nova janela em março de 2027, com efeitos no segundo semestre.
Como funciona o Simples Nacional híbrido para empresas médicas?
A empresa médica passam a conviver com duas lógicas de apuração. O IBS e a CBS passam a obedecer às regras do regime regular e os demais tributos continuam seguindo o Simples Nacional.
A empresa pode exercer mais de uma atividade
Uma clínica ou consultório podem prestar consultas, exames ou outros serviços compatíveis com sua estrutura e o cadastro precisa refletir o que realmente é feito, porque o tratamento tributário pode mudar conforme a atividade.
Cada receita deve ser relacionada à atividade correspondente
Se uma clínica recebe por consultas e por procedimentos diferentes, é interessante que tenha controle das atividades para a avaliação da BTPS (equiparação hospitalar).
A apuração do IBS e CBS continua sendo a partir do faturamento total, mas a origem da receita precisa ser identificada para ser aplicada corretamente.
As atividades podem ter diferentes tratamentos tributários
A Lei Complementar nº 214 de janeiro de 2025 prevê a redução de 60% das alíquotas de IBS e CBS para os serviços de saúde relacionados.
Mas, não significa que qualquer receita de uma empresa médica recebe automaticamente a redução. É preciso conferir o serviço efetivamente prestado e seu enquadramento na legislação.
A contabilidade precisa separar corretamente as receitas
No Simples Nacional híbrido, uma classificação errada pode afetar a apuração do IBS e da CBS, e até distorcer a comparação entre os modelos.
Por isso, separar as receitas deixa de ser apenas uma rotina contábil e passa a fazer parte da própria decisão tributária.
O que é o Fator R e como ele influencia a tributação médica?
O Fator R compara a folha de salários e encargos com a receita bruta acumulada dos últimos 12 meses. Ele não define se o Simples será tradicional ou híbrido. São análises diferentes.
Por isso, consultar apenas uma tabela do Simples Nacional não mostra o cenário completo. A folha, o faturamento, as atividades, os clientes e a escolha sobre o IBS e a CBS precisam ser observados juntos.
Para atividades sujeitas a essa regra, como medicina, um resultado igual ou superior a 28% leva à tributação pelo Anexo III da Lei complementar nº 123 de dezembro de 2006 e abaixo desse percentual, pelo Anexo V.
Quais são as vantagens de uma estrutura tributária híbrida?
Uma estrutura híbrida pode ser vantajosa para quem negocia com outras pessoas jurídicas e quer possibilitar aos clientes um aproveitamento mais amplo de créditos de IBS e CBS, como uma clínica que fatura principalmente para hospitais ou empresas.
A dinâmica nesse tipo de clínica pode ser diferente daquela de um consultório que recebe quase tudo de pacientes pessoa física.
Quais cuidados o médico deve ter antes de obtar pelo híbrido?
Antes de escolher, é interessante colocar lado a lado o faturamento, folha, CNAEs, serviços realizados, despesas e o perfil dos clientes.
Simples Nacional híbrido ou outro regime tributário: como escolher?
A comparação não precisa ficar restrita ao Simples Nacional híbrido e o tradicional. Dependendo da empresa, o Lucro Presumido também deve entrar na projeção.
Simples Nacional
Mantém a lógica simplificada do regime tributário, porém, a partir de 2027, há também a decisão sobre deixar o IBS e a CBS dentro do DAS ou recolhê-los pelo regime regular.
Lucro Presumido
Segue outra lógica de apuração. O faturamento, a folha, o ISS ou ISSQN (Imposto sobre Serviços de Qualquer Natureza), a distribuição de resultados e os efeitos da Reforma Tributária precisam ser considerados na comparação.
Antes de decidir, analise as diferenças:
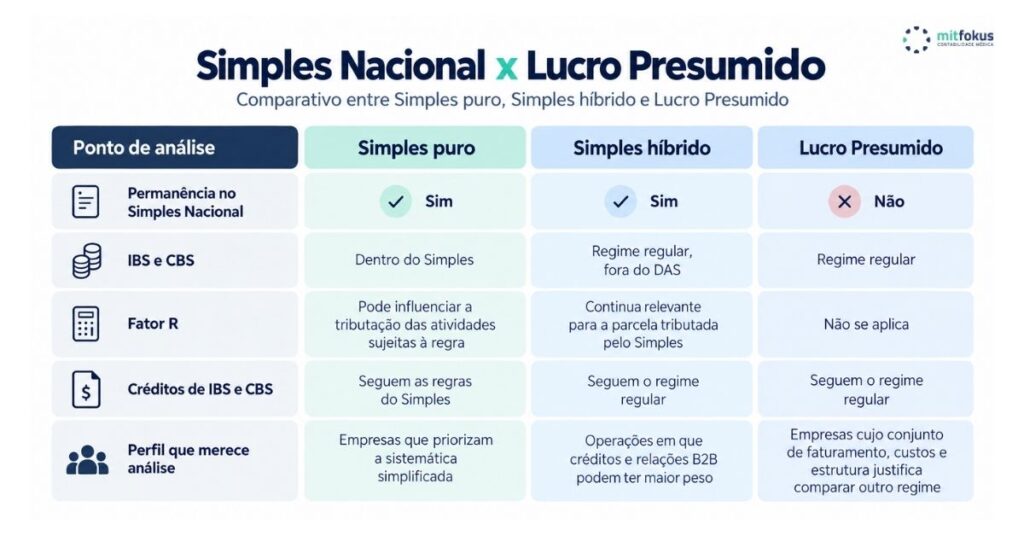
Comparação de cenários
Dois médicos com o mesmo faturamento podem chegar a resultados diferentes porque suas empresas não funcionam da mesma maneira.
Por isso, a comparação mais útil é colocar o Simples Nacional puro, o Simples Nacional híbrido e o Lucro Presumido lado a lado, usando os números e a operação do próprio CNPJ.
Como uma contabilidade especializada pode identificar a melhor estrutura?
As decisões tributárias são diferentes para cada empresa, mesmo com alguns dados semelhantes, porque a resposta está na alíquota e na na forma como cada uma funciona.
Quem paga pelos serviços? De onde vêm as receitas? Qual é o peso da folha? Quais despesas fazem parte da operação? Há créditos de IBS e CBS que podem ser aproveitados? É esse cenário que uma contabilidade especializada, como a Mitfokus, analisa.
Em vez de encaixar sua empresa em uma resposta pronta, a análise compara o Simples Nacional tradicional, o Simples Nacional híbrido e, quando fizer sentido, outros regimes tributários, considerando os números e a rotina do CNPJ.
Assim, você entende o impacto de cada caminho antes de decidir como entrar em 2027.
Fale com a Mitfokus e solicite uma análise comparativa da sua estrutura tributária. A próxima decisão começa pelos números da sua própria empresa, não por uma regra que serve para todos.


